Quem está prestes a autorizar uma cobrança recorrente na conta costuma travar na mesma dúvida: pix automático é seguro o bastante para deixar um débito periódico rodando sem revisar cada pagamento? A desconfiança faz sentido, porque envolve dinheiro saindo da conta por iniciativa de outra pessoa. Este texto examina o que realmente protege o pagador, quais riscos continuam existindo e como manter o controle das cobranças na prática.
O que é o Pix Automático e como ele funciona na prática
O Pix Automático é a modalidade do arranjo Pix desenhada para cobranças recorrentes, como mensalidades de serviços, assinaturas, planos de saúde, escolas e utilities. Ele entrou no radar do Banco Central como evolução natural do ecossistema de pagamentos instantâneos, permitindo que uma autorização prévia do pagador sustente débitos periódicos sem que ele precise autenticar cada transação individualmente. O desenho técnico prevê que a liquidação continue instantânea, mas a autorização é o elemento central que diferencia essa modalidade de uma transferência comum.
Para quem avalia se o pix automático é seguro, o ponto de partida é entender que a segurança não está em uma única camada, mas no desenho normativo e operacional do arranjo. O pagador autoriza uma vez, dentro do aplicativo do seu banco, e essa autorização fica registrada no ecossistema Pix com regras claras de vigência, limite e revogação. A partir daí, o recebedor pode iniciar cobranças dentro dos parâmetros autorizados, e o banco pagador processa o débito conforme as instruções vinculadas àquela autorização.
A autorização inicial: o que você assina e por quanto tempo vale
A autorização do Pix Automático é concedida exclusivamente no ambiente do banco ou instituição financeira do pagador, nunca em um site ou aplicativo do recebedor. Ao autorizar, o cliente visualiza os dados essenciais da cobrança recorrente: identificação do recebedor, valor máximo por débito, periodicidade, data de início e, quando aplicável, data de término. Esse desenho reduz a assimetria de informação que historicamente marcou o débito automático tradicional.
A vigência da autorização pode ser por prazo determinado ou indeterminado, dependendo do serviço contratado. Em contratos com fidelidade, por exemplo, a autorização pode nascer vinculada a um período mínimo, mas isso não impede o pagador de revogá-la a qualquer momento — a revogação da autorização de pagamento é um direito distinto das obrigações contratuais assumidas com o recebedor. O cliente pode encerrar a cobrança recorrente no Pix sem que isso, por si só, encerre o contrato subjacente.
O ciclo de cobrança: tentativa de débito e retentativas
Se houver saldo insuficiente na conta do pagador na data programada, o sistema pode realizar retentativas conforme as regras operacionais do Pix Automático. O número de tentativas e o intervalo entre elas seguem parâmetros definidos pelo Banco Central, evitando tanto a frustração do recebedor quanto a surpresa do pagador com múltiplos débitos inesperados. Cada tentativa frustrada gera um registro que pode ser consultado pelo cliente no extrato e no histórico da autorização.
Por que o Pix Automático é considerado seguro
A percepção de segurança do Pix Automático não vem de promessa comercial, mas de características estruturais do arranjo. Três pilares sustentam essa avaliação: regulação e supervisão do Banco Central, autenticação no ambiente do banco pagador e mecanismos criptográficos e antifraude integrados à infraestrutura do Pix. Cada um deles reduz classes específicas de risco.
Regulação e supervisão do Banco Central
O Pix Automático opera sob o arcabouço regulatório do Banco Central, que define regras para participantes, limites operacionais, requisitos de segurança da informação e deveres de transparência. Instituições que aderem ao arranjo passam por processos de homologação e ficam sujeitas a supervisão contínua, com sanções administrativas em caso de descumprimento. Isso cria um incentivo institucional para que bancos e fintechs mantenham controles adequados.
Além da regulação do arranjo, o Banco Central estabelece parâmetros específicos para a jornada de autorização, o envio de notificações prévias e os mecanismos de contestação. O pagador que identificar uma cobrança fora dos termos autorizados tem canais formais para registrar reclamação, e o recebedor que violar as regras pode ser descredenciado. Esse ambiente de enforcement diferencia o Pix Automático de arranjos privados de cobrança recorrente com menos supervisão.
Autenticação no ambiente do banco pagador, não no site do recebedor
No Pix Automático, a concessão da autorização ocorre dentro do aplicativo ou internet banking da instituição financeira do pagador, com autenticação forte — senha, biometria ou segundo fator, conforme a política do banco. O recebedor não captura credenciais do pagador em nenhum momento, o que elimina uma classe inteira de ataques baseados em phishing de telas falsas de login. O cliente autoriza o que o próprio banco exibe, não o que um site de terceiros afirma.
Esse desenho contrasta com modelos em que o cliente cadastra cartão de crédito em um portal do prestador de serviço, por exemplo. No Pix Automático, o dado sensível — a autorização de débito — nasce e permanece sob custódia da instituição financeira, que é participante regulado do arranjo. O recebedor recebe apenas a confirmação de que a autorização foi concedida, não os dados bancários do pagador.
Criptografia e prevenção a fraudes no arranjo Pix
Toda a infraestrutura do Pix, incluindo o Pix Automático, utiliza comunicação criptografada entre as instituições participantes e o Banco Central. Os dados trafegam em canais protegidos, com padrões de segurança que seguem as melhores práticas do setor financeiro. Para empresas que lidam com dados sensíveis, entender como a criptografia de dados protege informações em trânsito e em repouso é parte essencial da avaliação de risco.
Os mecanismos antifraude do arranjo incluem monitoramento transacional, análise de comportamento e regras de limites que dificultam o uso do Pix Automático para lavagem de dinheiro ou fraude em escala. O Banco Central mantém bases centralizadas que permitem rastrear autorizações e débitos, e as instituições participantes são obrigadas a reportar eventos suspeitos. Nenhum desses controles elimina o risco humano, mas todos reduzem a superfície de ataque.
Os riscos reais que ninguém explica direito
Dizer que o Pix Automático tem mecanismos robustos não significa afirmar que ele é isento de risco. A segurança do arranjo convive com vulnerabilidades que dependem menos da tecnologia e mais do comportamento do pagador, da redação contratual e da engenharia social. Conhecer esses riscos é o que permite usá-lo com controle.
Cobranças indevidas ou em valor diferente do contratado
O risco mais concreto para o pagador é o recebedor iniciar um débito em valor superior ao contratado ou em periodicidade diferente da acordada. A autorização define um valor máximo por débito, mas se o contrato permitir reajuste ou cobrança variável, o pagador pode se deparar com valores que não reconhece imediatamente. A notificação prévia existe justamente para dar janela de contestação antes do débito.
Em serviços com tarifas dinâmicas ou consumo variável — como planos com franquia excedente ou taxas de manutenção —, a cobrança pode oscilar mês a mês. O pagador que não acompanha as notificações ou não confere o extrato regularmente pode levar semanas para perceber uma cobrança indevida. A recomendação técnica é tratar a notificação prévia como gatilho de verificação, não como mera formalidade.
Dificuldade de cancelar em serviços com fidelidade ou multa
Revogar a autorização do Pix Automático no banco é simples e imediato, mas isso não encerra automaticamente o contrato com o prestador de serviço. Em contratos com cláusula de fidelidade ou multa por cancelamento antecipado, o cliente que revoga a autorização pode continuar devendo valores contratuais, agora cobrados por outros meios — boleto, protesto ou negativação. A facilidade de revogar a cobrança não elimina a obrigação contratual subjacente.
Esse é um ponto que muitos conteúdos sobre o tema omitem: a segurança do Pix Automático protege o meio de pagamento, não o contrato. O pagador precisa separar as duas camadas. Cancelar a autorização impede novos débitos automáticos, mas não substitui o cancelamento formal do serviço junto ao recebedor, com protocolo e comprovante. Empresas que gerenciam contratos recorrentes em escala sabem que a governança contratual é tão importante quanto a governança do pagamento.
Golpes que se aproveitam da autorização recorrente
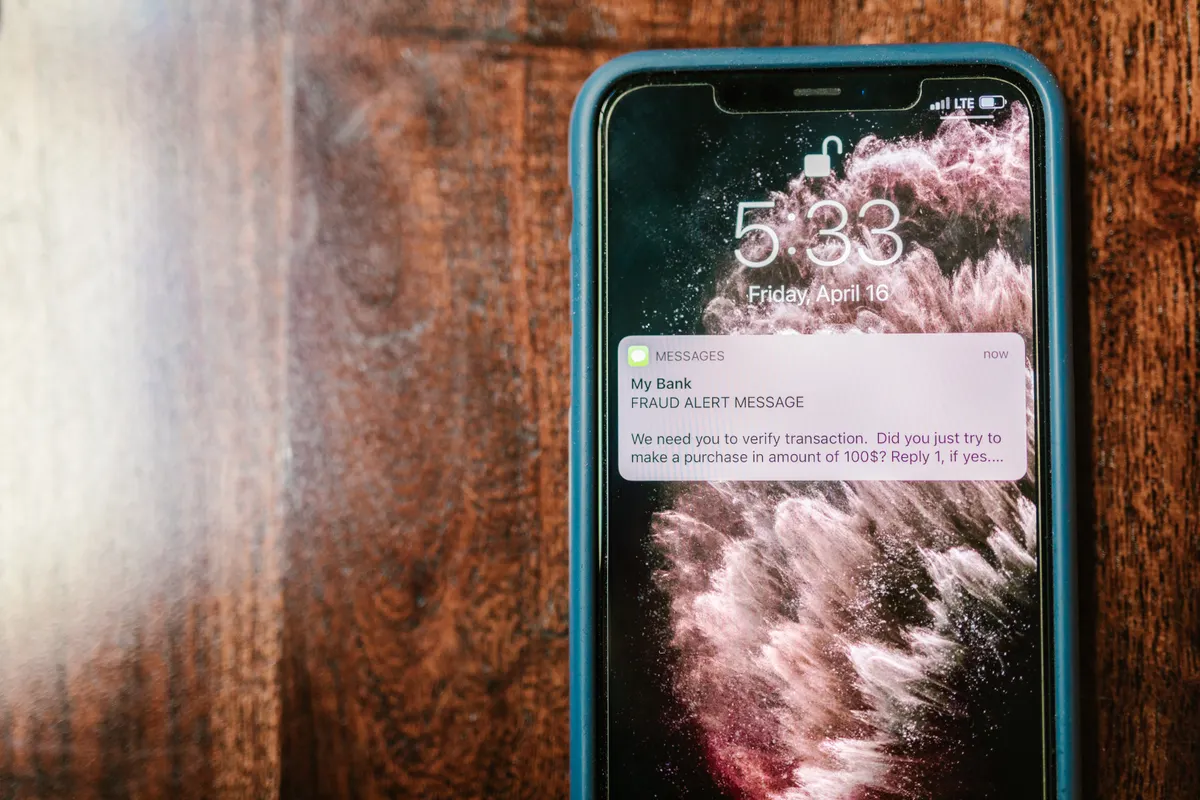
Golpistas exploram a familiaridade crescente com o Pix Automático para criar narrativas falsas de "regularização de autorização", "confirmação de débito" ou "cancelamento de cobrança". A vítima recebe uma mensagem — SMS, e-mail ou WhatsApp — que simula ser do banco ou do prestador de serviço, com um link que leva a uma página falsa. O objetivo é capturar credenciais bancárias ou induzir a vítima a autorizar um Pix Automático para um recebedor fraudulento.
Outro vetor é o falso prestador de serviço que oferece uma condição atraente — desconto em mensalidade, upgrade de plano — e conduz a vítima a autorizar uma cobrança recorrente em valor baixo, que depois é ajustada para o teto autorizado. Como a autorização exige confirmação no app do banco, o golpe depende de engenharia social para fazer a vítima agir sem ler os dados exibidos. A defesa mais eficaz é a mesma de qualquer estratégia de proteção contra ameaças digitais: desconfiar de urgência e verificar cada campo antes de confirmar.
Como cancelar, limitar e reverter um Pix Automático
O pagador tem controle direto sobre a autorização a qualquer momento, sem precisar da anuência do recebedor. As ferramentas de gestão ficam no aplicativo ou internet banking do banco onde a autorização foi concedida, e o desenho do arranjo garante que a revogação tenha efeito imediato para débitos futuros.
Onde revogar a autorização no app do seu banco
A revogação é feita na área de gestão do Pix, normalmente identificada como "Pix Automático", "Autorizações de cobrança" ou "Pagamentos recorrentes". O pagador localiza a autorização ativa, seleciona a opção de cancelamento e confirma com autenticação. O sistema registra a revogação no ecossistema Pix, e o recebedor deixa de poder iniciar novos débitos vinculados àquela autorização.
Cada banco organiza a interface de forma ligeiramente diferente, mas a funcionalidade é obrigatória para todos os participantes do arranjo. Se o cliente não encontrar a opção, o canal de atendimento da instituição é obrigado a orientar e efetivar o cancelamento. Guardar o comprovante da revogação é prática recomendada para eventuais contestações futuras.
Limites por recebedor e o direito de bloqueio a qualquer momento
Além de revogar, o pagador pode ajustar o limite máximo por débito de uma autorização ativa, reduzindo a exposição a cobranças acima de um valor que considere aceitável. Essa flexibilidade permite manter o serviço ativo com um teto mais conservador, sem precisar cancelar a autorização por completo. O ajuste de limite também ocorre no app do banco, com efeito imediato para os próximos débitos.
O direito de bloqueio é incondicional: o pagador não precisa justificar, não depende de concordância do recebedor e não está sujeito a prazo de carência. A regulamentação do Pix Automático garante que a revogação seja processada mesmo que o contrato com o prestador preveja fidelidade — a obrigação contratual permanece, mas o débito automático cessa. Essa separação entre meio de pagamento e relação contratual é um dos pontos mais mal compreendidos do arranjo.
O que fazer se o débito já aconteceu e você não reconhece
Se o débito já foi liquidado e o pagador não reconhece a cobrança, o primeiro passo é registrar a contestação no banco, preferencialmente pelo canal oficial, com o máximo de detalhes: data, valor, recebedor e motivo do não reconhecimento. O banco aciona o mecanismo de devolução do Pix, que permite reverter transações em casos de fraude comprovada ou falha operacional. A devolução não é automática e depende de análise.
Paralelamente, o pagador deve registrar reclamação contra o recebedor nos canais de defesa do consumidor, se aplicável, e formalizar o cancelamento do serviço. Se houver indício de golpe, o boletim de ocorrência e a comunicação ao banco são passos que aumentam a chance de recuperação. É importante ter expectativa realista: em fraudes com engenharia social, onde a vítima autorizou conscientemente, a reversão é mais difícil do que em falhas técnicas.
Pix Automático, débito automático e cartão de crédito: qual protege mais
A comparação entre os três meios de pagamento recorrente precisa considerar camadas diferentes de proteção. O débito automático tradicional, processado pela rede bancária convencional, oferece autorização no banco e possibilidade de cancelamento, mas a liquidação é mais lenta e o rastreamento menos granular. O cartão de crédito tem o chargeback como mecanismo de contestação consolidado, mas expõe o limite do cartão e depende da adesão do estabelecimento.
O Pix Automático combina a instantaneidade do Pix com a autorização gerenciada no banco pagador, e a notificação prévia obrigatória é uma vantagem concreta sobre o débito automático tradicional. Em termos de proteção contra cobrança indevida, o cartão de crédito ainda oferece a via mais madura de contestação, mas o Pix Automático reduz o risco de clonagem e de uso não autorizado do número do cartão, já que não há dado de cartão trafegando entre recebedor e pagador. Nenhum dos três é "mais seguro" em absoluto — a escolha depende do perfil de risco e do tipo de serviço.
- Pix Automático: autorização no banco, aviso prévio, revogação imediata, sem exposição de dados de cartão.
- Débito automático: autorização no banco, liquidação mais lenta, contestação menos ágil, cobertura limitada a contas correntes.
- Cartão de crédito: chargeback maduro, mas expõe limite e dados do cartão, com risco de clonagem e uso indevido.
- Critério decisivo: para serviços essenciais com valor fixo, Pix Automático oferece controle fino; para compras contestáveis, cartão ainda lidera em reversão.
Pix Automático é seguro para empresas que cobram?
Para o recebedor, a pergunta se inverte: o Pix Automático é seguro para sustentar uma operação de cobrança recorrente sem gerar passivo de contestação e sem deteriorar a confiança do cliente? A resposta passa por entender os limites da autorização e as obrigações que o recebedor assume ao aderir ao arranjo.
O que o recebedor pode e não pode fazer com a autorização do cliente
O recebedor pode iniciar débitos dentro dos parâmetros autorizados: valor máximo, periodicidade e vigência. Pode também enviar notificações prévias e processar retentativas conforme as regras do arranjo. O que ele não pode é alterar unilateralmente o valor acima do teto, mudar a periodicidade sem nova autorização ou usar os dados da autorização para qualquer finalidade além da cobrança autorizada. O uso indevido configura violação regulatória e pode levar ao descredenciamento.
Para empresas que processam volume relevante de cobranças recorrentes, a conformidade com o arranjo Pix Automático se conecta diretamente à conformidade com a LGPD. Os dados do pagador coletados no fluxo de autorização são dados pessoais, e o recebedor precisa tratar essa base com a mesma disciplina aplicada a outras informações sensíveis. Vazamento ou uso indevido gera exposição regulatória dupla: Banco Central e Autoridade Nacional de Proteção de Dados.
Redução de inadimplência sem abrir mão da confiança do pagador
O Pix Automático reduz a inadimplência involuntária — aquela causada por esquecimento, boleto perdido ou prazo não observado — porque o débito ocorre de forma programada, sem depender da ação do pagador a cada ciclo. Para recebedores com carteira de mensalidades, isso representa previsibilidade de caixa e redução de custo de cobrança. Mas a redução de inadimplência não pode vir às custas de transparência.
O recebedor que notifica com clareza, respeita o teto autorizado e facilita o cancelamento constrói uma relação de cobrança mais sustentável do que aquele que trata a autorização como ferramenta de retenção. A confiança do pagador é um ativo operacional: clientes que confiam no processo contestam menos, renovam mais e reduzem o custo de atendimento. A governança de dados e processos é o que sustenta essa confiança em escala.
Checklist: como usar o Pix Automático com segurança
A segurança do Pix Automático depende de práticas do pagador, do recebedor e das instituições envolvidas. O checklist abaixo organiza as verificações essenciais para quem autoriza e para quem cobra, sem prometer eliminação de risco — apenas redução consistente de exposição.
- Antes de autorizar: confira recebedor, valor máximo, periodicidade e vigência exibidos no app do banco.
- A cada notificação prévia: compare o valor notificado com o contrato e revogue se houver divergência.
- Mensalmente: revise as autorizações ativas e cancele as que não correspondem a serviços em uso.
- Ao cancelar um serviço: formalize o cancelamento com o recebedor e guarde protocolo, além de revogar a autorização no banco.
- Diante de mensagens suspeitas: nunca clique em links de "regularização" ou "confirmação" de Pix Automático; acesse o app do banco diretamente.
- Para recebedores: registre a autorização com dados claros, notifique com antecedência e trate os dados do pagador conforme a LGPD.
- Em caso de débito não reconhecido: conteste no banco imediatamente, registre reclamação formal e, se houver fraude, faça boletim de ocorrência.
Perguntas frequentes sobre a segurança do Pix Automático
As dúvidas mais comuns de pagadores e recebedores giram em torno de três pontos: o aviso prévio, a persistência da cobrança após cancelamento e a possibilidade de recuperar valores em caso de golpe. As respostas abaixo refletem o desenho regulatório atual do arranjo.
O banco pode debitar sem me avisar antes?
Não. A notificação prévia é obrigatória no Pix Automático. O recebedor precisa informar o valor e a data prevista do débito com antecedência mínima definida pelo Banco Central, e o pagador recebe essa notificação pelo canal do seu banco.
Posso ser cobrado depois de cancelar o serviço?
A revogação da autorização no banco impede novos débitos automáticos imediatamente. No entanto, se o contrato com o prestador prevê multa, fidelidade ou valores residuais, essas obrigações continuam existindo e podem ser cobradas por outros meios. O cancelamento do serviço junto ao recebedor é uma etapa separada da revogação da autorização de pagamento, e as duas precisam ser feitas para encerrar a relação por completo.
Se eu cair em um golpe, o dinheiro volta?
Depende do tipo de golpe e da velocidade da contestação. Em fraudes onde a vítima não autorizou a transação — como invasão de conta —, o mecanismo de devolução do Pix tem maior chance de reverter o valor. Em golpes de engenharia social, onde a vítima autorizou conscientemente uma cobrança fraudulenta, a reversão é mais difícil, porque a transação foi legitimada pela autenticação do próprio pagador. Registrar contestação no banco, boletim de ocorrência e reclamação nos canais de defesa do consumidor aumenta as chances, mas não há garantia de recuperação em todos os casos.