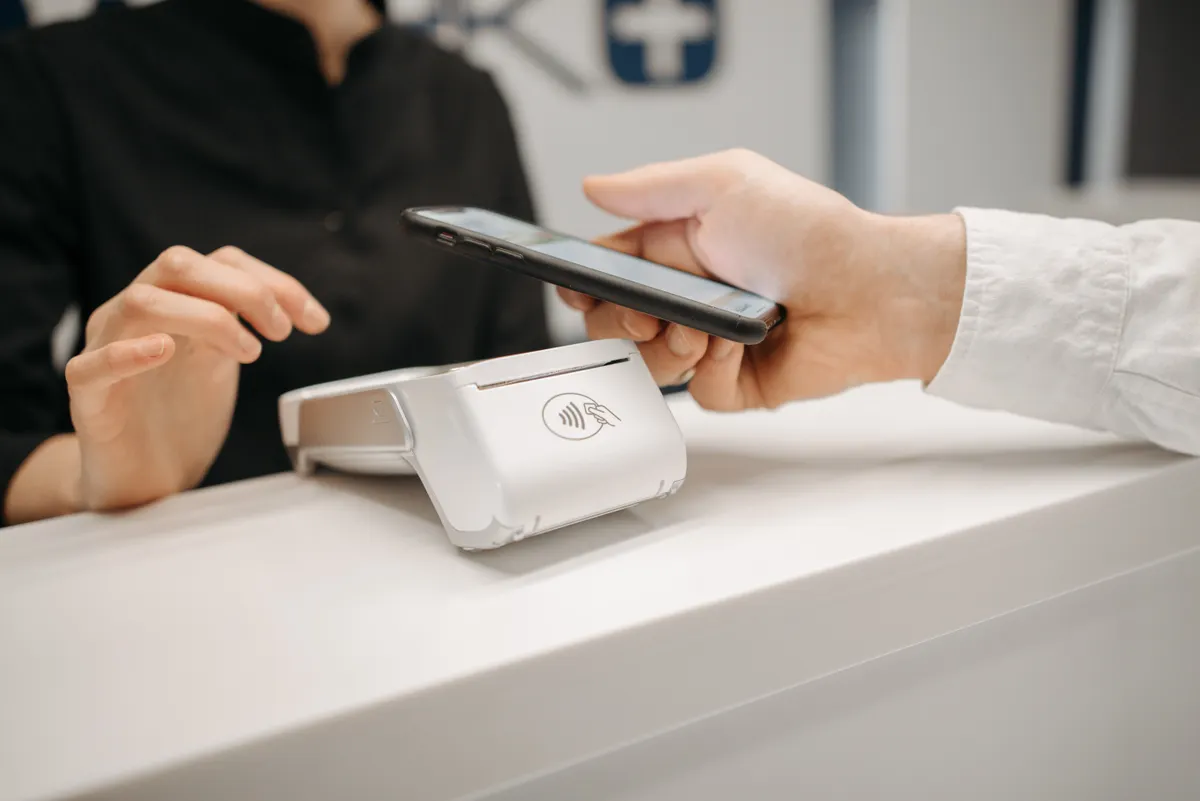
Quem cobra mensalidades, aluguéis, assinaturas ou planos de serviço conhece bem a rotina de perseguir pagamento em atraso, renegociar vencimento e conferir extrato. Do outro lado, quem paga também se cansa de lembrar datas e redigitar chaves todo mês. O Pix Automático surgiu justamente para atacar esse atrito entre as duas pontas. Este texto explica como a modalidade funciona, o que acontece quando falta saldo, como revogar uma autorização e o que muda em relação a outras formas de cobrança recorrente.
O que é Pix Automático, em definição direta
Pix Automático é a modalidade do sistema de pagamentos instantâneos brasileiro que permite cobranças recorrentes debitadas diretamente da conta do pagador, mediante autorização prévia registrada no ambiente do Banco Central. Diferente de um Pix comum, em que cada transferência exige a digitação de uma chave ou a leitura de um QR Code, o Pix Automático executa a transação sem que o cliente precise confirmar operação por operação, desde que a autorização esteja ativa e os parâmetros definidos sejam respeitados.
Na prática, a funcionalidade aproxima o Pix do modelo de débito em conta usado por concessionárias, escolas, academias, seguradoras e provedores de software como serviço. O que muda é a liquidação: enquanto o débito automático tradicional opera em lotes e pode levar um dia útil para compensar, o Pix Automático liquida em tempo real, 24 horas por dia, todos os dias — inclusive fins de semana e feriados. Para o recebedor, isso elimina a janela de espera da compensação bancária; para o pagador, reduz o risco de esquecer um vencimento e acumular multa.
Do ponto de vista regulatório, o Pix Automático é uma evolução do arranjo Pix já existente, e não um sistema paralelo. As mesmas instituições que hoje ofertam Pix tradicional podem aderir à nova modalidade, e a autorização de débito fica vinculada ao CPF ou CNPJ do pagador, não a um cartão ou a um contrato bilateral com o recebedor. Isso significa que o controle da recorrência está no aplicativo do banco do pagador, e não em um cadastro mantido isoladamente pela empresa que cobra.
Como o Pix Automático funciona na prática
O fluxo começa quando o recebedor — uma empresa, um prestador de serviço ou até uma pessoa física que cobra aluguel, por exemplo — apresenta ao cliente uma proposta de pagamento recorrente. Essa proposta descreve o valor, a periodicidade, a data de vencimento e, quando aplicável, um teto máximo por cobrança. O pagador analisa as condições e confirma a autorização no ambiente do seu próprio banco, usando autenticação forte, como biometria ou token.
Depois de autorizada, a cobrança passa a ser disparada automaticamente na data combinada. O débito é feito na conta do pagador e o valor cai na conta do recebedor em segundos. Cada transação gera um comprovante individual no extrato do pagador, com a identificação do recebedor, o valor debitado e a referência da autorização. Isso dá rastreabilidade que o débito automático tradicional nem sempre oferece com a mesma clareza.
Da autorização ao pagamento recorrente
A autorização do Pix Automático é um registro digital que contém os dados do recebedor, do pagador, o limite de valor e a vigência. Ela pode ser por prazo indeterminado, renovando-se a cada ciclo, ou por quantidade definida de parcelas — útil para planos anuais, mensalidades escolares com 12 cobranças ou financiamentos com número certo de prestações. O Banco Central definiu que a autorização precisa ser consultável e revogável a qualquer momento pelo pagador, sem necessidade de justificativa.
Quando o ciclo de cobrança se inicia, o banco do pagador verifica se a autorização está válida, se o valor está dentro do teto e se a conta possui saldo. Se tudo estiver em ordem, a transação é liquidada instantaneamente. O recebedor recebe a confirmação em tempo real, o que permite liberar o serviço imediatamente — diferentemente do boleto, em que a compensação pode levar até dois dias úteis e o reconhecimento do pagamento depende de conciliação manual.
O que acontece quando não há saldo na data
Se a conta do pagador não tiver saldo suficiente no momento da cobrança, a transação é recusada e o recebedor é notificado. O Pix Automático não "empurra" a conta para o negativo automaticamente — a menos que o pagador tenha contratado um limite de crédito ou cheque especial com o próprio banco, caso em que as regras daquela linha de crédito passam a valer. Sem saldo e sem limite contratado, a cobrança simplesmente não é liquidada naquele instante.
O comportamento seguinte depende da configuração feita pelo recebedor e do que a instituição financeira implementar. Há cenários em que o sistema tenta novamente em horários posteriores do mesmo dia ou em dias subsequentes, dentro de uma janela definida na autorização. Cada retentativa é uma nova transação Pix, e o pagador pode ver essas tentativas no extrato. Se todas falharem, a cobrança daquele ciclo fica em aberto, e cabe ao recebedor decidir se emite uma nova cobrança, se negocia com o cliente ou se aplica encargos previstos em contrato.
Esse é um ponto que diferencia o Pix Automático do débito em conta tradicional: a recusa por saldo insuficiente é imediata e transparente. O pagador não fica dias sem saber se a conta foi paga, e o recebedor não precisa esperar a compensação para descobrir que o dinheiro não entrou. Para empresas que operam com fluxo de caixa apertado, essa previsibilidade reduz o risco de prestar serviço sem receber.
Pix Automático x débito automático x Pix agendado
As três modalidades parecem semelhantes porque todas movimentam dinheiro sem que o pagador precise agir a cada vencimento, mas operam com mecanismos distintos. Entender a diferença evita autorizar a ferramenta errada ou esperar um comportamento que a modalidade escolhida não entrega.
- Pix Automático: autorização prévia registrada no banco, cobrança recorrente iniciada pelo recebedor, liquidação instantânea.
- Débito automático: autorização registrada no banco ou na concessionária, liquidação em lote, compensação que pode levar um dia útil ou mais.
- Pix agendado: agendamento criado pelo próprio pagador para uma data futura, sem participação do recebedor na iniciação e sem recorrência automática.
O débito automático tradicional depende de convênios bilaterais entre o banco do pagador e a empresa que cobra. Se a empresa não tem convênio com aquele banco específico, o débito não é oferecido. O Pix Automático elimina essa limitação: como roda sobre o arranjo Pix, qualquer instituição participante pode processar a cobrança, ampliando o alcance para recebedores que nunca conseguiram fechar convênio de débito com todos os bancos dos seus clientes.
O Pix agendado, por sua vez, é uma ferramenta do pagador, não do recebedor. Quem agenda um Pix define a data e o valor, e a transação sai da própria conta naquele momento. Não há autorização que permita ao recebedor iniciar novas cobranças no futuro. Para contas que mudam de valor todo mês — como fatura de cartão ou consumo de energia — o agendamento exige edição manual mensal, enquanto o Pix Automático aceita variação dentro do teto autorizado.
Outra diferença prática está na contestação. No débito automático, o estorno de uma cobrança indevida pode depender de processo junto ao banco e ao recebedor, com prazos de análise. No Pix Automático, o mecanismo de devolução do Pix se aplica, e o pagador pode acionar o banco para contestar uma transação específica, além de simplesmente revogar a autorização para impedir cobranças futuras.
Quem pode usar: pessoas físicas, MEIs e empresas
O Pix Automático foi desenhado para atender tanto quem cobra quanto quem paga, em diferentes portes. Não há exigência de ser pessoa jurídica para receber via Pix Automático, embora a oferta da funcionalidade dependa da instituição financeira e do sistema de gestão usado pelo recebedor. Um locador pessoa física pode, por exemplo, configurar a cobrança mensal do aluguel para o inquilino, desde que o banco dele ofereça a ferramenta de iniciação.
Para microempreendedores individuais e autônomos, o Pix Automático resolve um problema antigo: a inadimplência por esquecimento. Professores particulares, personal trainers, psicólogos, desenvolvedores freelancers e pequenos prestadores de serviço recorrente podem substituir o lembrete manual de boleto por uma autorização de débito que o cliente aprova uma única vez. Isso reduz o trabalho de cobrança e melhora a previsibilidade de receita sem exigir maquininha de cartão ou contrato com operadora.
Para quem recebe cobranças recorrentes
Empresas de assinatura, escolas, faculdades, academias, planos de saúde, seguros, condomínios, utilities e SaaS estão entre os perfis que mais se beneficiam. O recebedor deixa de depender da ação do cliente a cada mês e passa a contar com um fluxo iniciado pelo sistema, com liquidação imediata e conciliação simplificada pelo identificador da transação.
Há ainda ganho operacional: a automação reduz a emissão manual de boletos, o acompanhamento de pagamentos em aberto e o contato de cobrança. Em operações com milhares de assinantes, o custo administrativo de perseguir inadimplência costuma superar o custo da transação em si. O Pix Automático ataca a causa — o esquecimento — em vez de apenas remediar a consequência.
Para quem paga contas todo mês
Para o pagador, a principal vantagem é eliminar o risco de esquecer um vencimento e arcar com multa, juros ou suspensão de serviço. A autorização fica visível no aplicativo do banco, com o nome do recebedor, o limite de valor e a data de cada cobrança, o que dá controle que muitos consumidores não sentem no débito automático tradicional.
O pagador também ganha agilidade para cancelar. Em vez de ligar para a central da empresa ou preencher formulário de cancelamento, ele pode revogar a autorização diretamente no app do banco. A partir da revogação, novas cobranças não são mais iniciadas. Se uma cobrança já tiver sido liquidada antes do cancelamento, ela permanece válida, e o caminho para reaver o valor é a contestação daquela transação específica.
Como autorizar, ajustar e cancelar a autorização
O fluxo de autorização começa sempre com o recebedor. É ele quem gera a proposta de pagamento recorrente e a envia ao pagador, normalmente por link, QR Code ou integração direta no aplicativo do banco. O pagador, ao abrir a proposta, vê as condições — valor, periodicidade, teto, vigência — e decide se confirma. A confirmação usa os mecanismos de segurança já conhecidos do Pix: senha, biometria ou reconhecimento facial, dependendo do banco.
Depois de ativa, a autorização pode ser ajustada pelo pagador dentro dos limites que a instituição financeira permitir. É possível reduzir o teto de valor, por exemplo, para impedir que uma cobrança acima de determinado montante seja debitada sem nova confirmação. Alterações de valor acima do teto autorizado exigem nova autorização, o que protege o pagador de surpresas em contas variáveis.
Onde encontrar as autorizações ativas no app do banco
Cada banco organiza a área de autorizações de um jeito, mas o padrão esperado é uma seção específica dentro do menu Pix, com nome como "Pix Automático", "Pagamentos recorrentes" ou "Autorizações de débito". Ali o pagador vê a lista completa de autorizações ativas, com dados do recebedor, limite de valor, periodicidade e status.
A recomendação é revisar essa lista periodicamente, da mesma forma que se revisa o extrato. Autorizações esquecidas de serviços que não são mais usados continuam permitindo cobrança enquanto não forem revogadas. Em ambientes corporativos, times de tesouraria e compliance devem incluir essa revisão na rotina de conciliação, especialmente em contas que concentram pagamentos recorrentes de fornecedores.
Direitos do pagador: revogar, limitar e contestar
O pagador tem três instrumentos de proteção no Pix Automático. O primeiro é a revogação: encerrar a autorização a qualquer momento, sem multa e sem necessidade de justificar. O segundo é a limitação: definir teto de valor por cobrança ou por período, impedindo débitos acima do combinado. O terceiro é a contestação: questionar uma cobrança específica já liquidada, acionando o banco para analisar a devolução.
- Revogar: encerra a autorização e impede novas cobranças futuras.
- Limitar: reduz o teto de valor ou ajusta a vigência sem cancelar a autorização.
- Contestar: pede análise de uma transação já debitada, com base em cobrança indevida ou em duplicidade.
Esses direitos valem para qualquer pagador, pessoa física ou jurídica. Em empresas, a governança dessas autorizações deve estar ligada à gestão de acessos e à segregação de funções: quem autoriza um débito recorrente não deveria ser a mesma pessoa que concilia o extrato, reduzindo o risco de fraude interna ou de pagamento indevido passar despercebido.
Segurança, limites e o que fazer se algo der errado
O Pix Automático herda a infraestrutura de segurança do Pix tradicional: autenticação forte no momento da autorização, criptografia nas comunicações entre instituições e trilha de auditoria de cada transação. A diferença é que o risco se concentra na autorização, não na transação individual. Uma autorização comprometida permite cobranças repetidas, por isso a proteção da conta bancária — senha forte, segundo fator de autenticação e monitoramento de dispositivos — é ainda mais crítica nessa modalidade.
Nenhum sistema de pagamento elimina completamente o risco de fraude ou de erro operacional. O que boas práticas fazem é reduzir a superfície de exposição. Para empresas que lidam com dados sensíveis e transações financeiras, a recomendação é tratar a integração com o Pix Automático como parte da arquitetura de segurança, com revisão de acessos, monitoramento de transações e resposta a incidentes. A criptografia de dados em trânsito e em repouso é um dos controles básicos nesse contexto.
Se o pagador identificar uma cobrança que não reconhece, o primeiro passo é verificar a autorização ativa no app do banco e revogá-la imediatamente, se for o caso. Em seguida, deve acionar o canal de contestação do banco para registrar a transação indevida e pedir análise. Se houver indício de fraude na conta, é preciso trocar senhas, revisar dispositivos conectados e comunicar a instituição financeira. Para empresas, o incidente deve seguir o plano de resposta já existente, com registro de evidências e avaliação de impacto.
Os limites de valor do Pix Automático seguem a lógica dos limites do Pix tradicional, definidos por cada instituição e ajustáveis pelo usuário. O teto da autorização é um limite adicional, específico daquela recorrência. Um pagador pode ter limite geral de Pix de R$ 10 mil por transação e, ainda assim, autorizar uma cobrança recorrente com teto de R$ 500 — o que vale é o menor dos dois limites. Essa dupla camada dá controle fino que o débito automático tradicional raramente oferece.
O que define o custo do Pix Automático para empresas
O custo do Pix Automático para quem recebe não é tabelado nacionalmente; ele depende de fatores comerciais e operacionais definidos por cada instituição financeira e por cada provedor de solução de pagamento. Não há um valor único que se aplique a todas as empresas, e as condições variam conforme o porte, o volume de transações e o modelo de contratação.
- Volume mensal de cobranças: operações com milhares de transações tendem a negociar condições melhores que operações com dezenas.
- Tipo de conta e relacionamento bancário: contas empresariais com pacote de serviços costumam ter tarifas diferentes de contas pessoa física ou MEI.
- Plataforma de pagamento utilizada: gateways, ERPs e sistemas de gestão podem cobrar por transação, por assinatura mensal ou por percentual sobre o recebido.
- Nível de automação e integração: integrações via API com conciliação automática podem ter custo de implementação distinto do uso manual do app.
Para uma análise realista, a empresa precisa comparar o custo total do Pix Automático com o custo das alternativas que já usa — boleto, débito automático, cartão de crédito recorrente. O boleto tem tarifa de emissão e custo de conciliação manual; o cartão tem taxa percentual sobre cada transação; o débito automático exige convênio e tem custo de manutenção. O Pix Automático tende a ser competitivo em cenários de recorrência com ticket baixo ou médio, mas a conta depende do mix de cada operação.
Além do custo transacional, há o custo de conformidade e segurança. Empresas que processam pagamentos recorrentes lidam com dados financeiros e pessoais, o que atrai obrigações da legislação de proteção de dados. A conformidade com a LGPD não é opcional nesse cenário: a base de clientes, os registros de autorização e os históricos de cobrança são dados pessoais que precisam de tratamento adequado, controle de acesso e resposta a incidentes.
Erros comuns e dúvidas frequentes sobre o Pix Automático
O erro mais frequente é autorizar sem ler as condições. Muitos pagadores confirmam a proposta de recorrência sem verificar o teto de valor, a vigência e a possibilidade de variação da cobrança. Quando a conta chega acima do esperado, a autorização já permitia aquele débito. A leitura atenta da proposta antes de confirmar é a principal defesa do pagador.
Outro erro comum é confundir revogação com estorno. Cancelar a autorização impede cobranças futuras, mas não devolve automaticamente uma cobrança já liquidada. Para reaver valores de transações passadas, é preciso acionar a contestação. Empresas que não treinam suas equipes de atendimento sobre essa diferença acabam gerando frustração no cliente e retrabalho na conciliação.
Do lado do recebedor, o erro clássico é tratar o Pix Automático como garantia de recebimento. A autorização reduz o esquecimento, mas não elimina a inadimplência por saldo insuficiente, contestação ou revogação. A empresa precisa manter política de cobrança para os casos em que a retentativa falha, com regras claras de suspensão de serviço, negociação e encargos — sempre dentro do que o contrato e a regulação permitem.
Uma dúvida recorrente é se o Pix Automático funciona para contas salário ou contas digitais sem limite de crédito. A resposta depende da instituição: a modalidade exige conta transacional com saldo disponível ou limite contratado. Outra dúvida comum é sobre a possibilidade de pausar a autorização temporariamente em vez de cancelar. Alguns bancos oferecem suspensão temporária; outros apenas a revogação completa, o que obriga o pagador a criar nova autorização quando quiser retomar o serviço.
Por fim, empresas que operam com dados sensíveis e alto volume de transações devem avaliar a integração do Pix Automático dentro de uma estratégia mais ampla de segurança e conformidade. A automação de pagamentos aumenta a superfície de risco se não vier acompanhada de controles de acesso, monitoramento e gestão de incidentes. A proteção contra ransomware e a revisão contínua de acessos são parte do mesmo esforço de manter a operação financeira resiliente, sem prometer eliminação absoluta de risco, mas reduzindo exposição e melhorando a capacidade de resposta.